聚合支付全解析:从支付接口对接到分账系统,商户收款如何降本增效
在移动支付渗透率早已见顶的今天,消费者结账时掏出手机扫一扫已经成了肌肉记忆。但对商户和平台方来说,收钱这件事远没有看上去那么简单:微信、支付宝、云闪付、数字人民币、各家银行的手机银行……渠道越来越多,账却越来越难对。聚合支付正是在这种"渠道碎片化"的背景下成长起来的,它把多种支付方式收拢到一个入口,再通过统一的支付接口和后台完成对账、清分与结算。本文结合金融行业的实际业务场景,拆解聚合支付的底层逻辑、系统构成、风控要点与选型思路。
一、聚合支付到底解决了什么问题
简单说,聚合支付是连接商户与多家支付通道的中间层服务。它本身不直接持有支付牌照去做资金清算,而是通过技术对接,把银行、第三方支付机构的通道能力整合起来,向上给商户提供统一的收款入口、统一的订单管理、统一的结算账单。
它解决的核心痛点主要有三个:
- 渠道分散带来的运营成本。一个连锁品牌如果同时接入微信、支付宝、银联、多家银行,往往要维护多套技术对接、多份对账文件、多个客服口径。聚合之后,一次对接即可覆盖主流支付方式。
- 多门店、多主体的资金归集难题。直营、加盟、联营并存的企业,收款主体往往不止一个。没有聚合收款码和分账能力,财务每个月都要靠人工拆分流水,效率低且容易出错。
- 交易数据无法沉淀。支付是商业闭环中数据最完整的一环。渠道割裂意味着数据割裂,企业很难据此判断哪个门店、哪类商品、哪个时段真正贡献了利润。
二、聚合支付系统的底层架构与关键模块
一套成熟的聚合支付系统,通常由以下几部分构成,它们共同决定了一家支付服务商能不能扛住大促峰值、能不能支撑复杂的分账诉求。
1. 支付接口与通道对接层
这是最贴近技术团队的部分。第三方支付接口对接看似只是调用 API,实际上要考虑:通道的可用性与成功率、不同通道的限额与费率差异、订单路由与自动切换、异步通知的幂等处理、退款与撤销的链路一致性。做得扎实的系统,会在后台配置多通道并行,当某条通道出现波动时自动降级,把对商户生意的影响压到最低。
2. 收银系统与前端收单
线上有 H5 支付、小程序支付、PC 扫码、API 直连;线下有聚合收款码、智能 POS、扫码枪、刷脸设备。收银系统需要把这些终端统一起来,做到"一码多渠道、一机多场景",同时把交易状态实时回传,避免出现"用户已付款、商户未收到通知"的尴尬。
3. 分账系统与清分结算
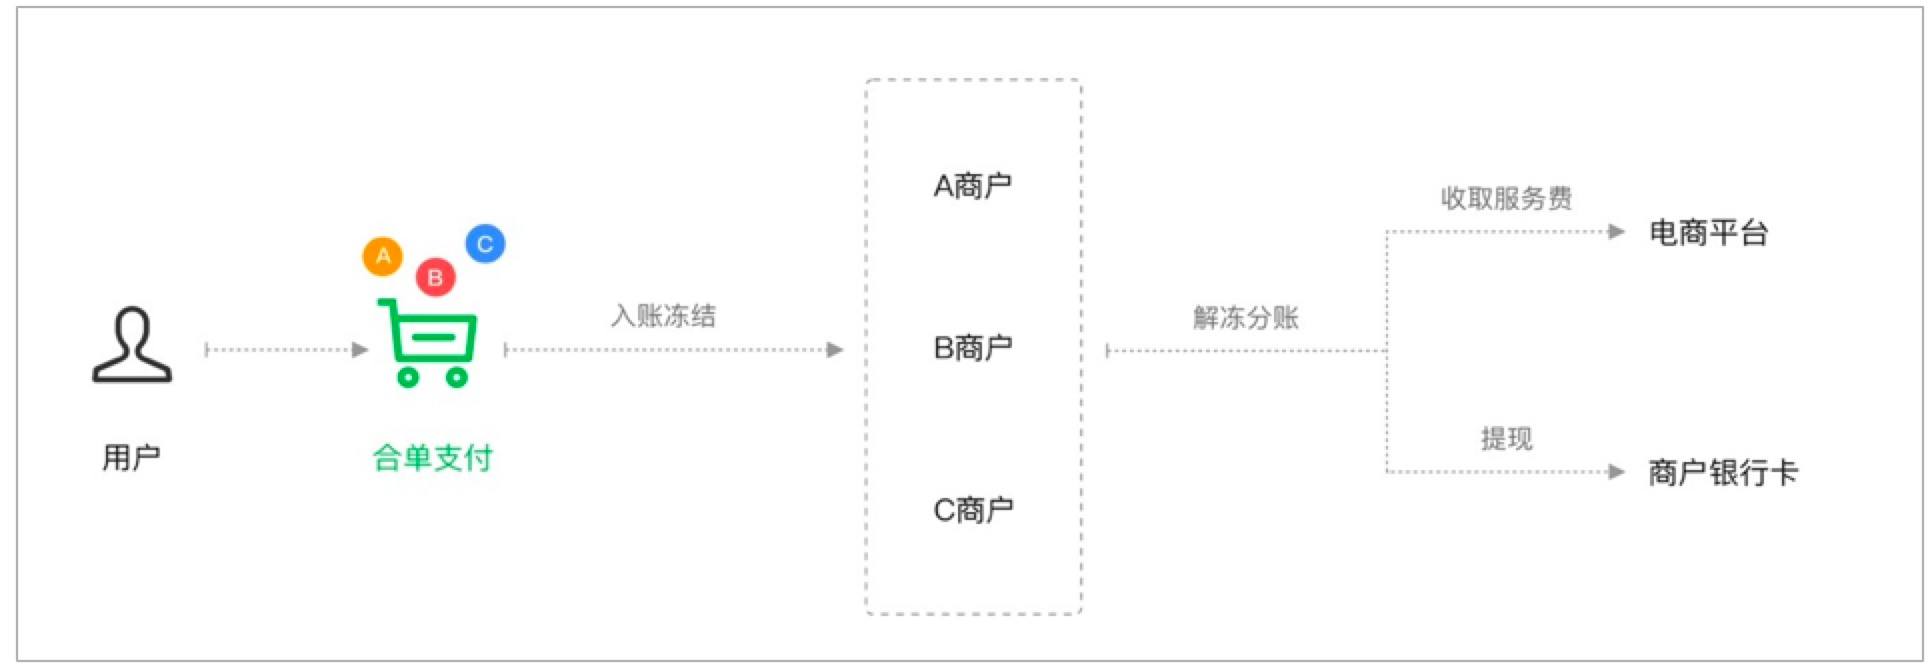
这是聚合支付里技术含量和合规要求都最高的模块。平台型业务(电商、租赁、教育、连锁加盟、供应链平台)常常需要在同一笔款项里,把资金按约定比例分给商户、供应商、服务商、平台方。分账系统要做到的是:在订单产生的那一刻就确定好资金流向,支持多方分账、延迟分账、退款回滚分账、阶梯费率分账,并且全程留痕可审计。
4. 对账与资金管理后台
自动对账是把财务从 Excel 里解放出来的关键。系统应当支持按日、按通道、按门店生成对账文件,自动识别长短款差异并给出定位线索,同时把结算周期(T+1、D+1 等)与到账明细透明地呈现给商户。
三、金融风控:聚合支付绕不开的一课
支付行业与金融行业血脉相连,风险从来不是抽象概念。聚合支付服务商如果只做通道搬运而不做风险识别,很容易被卷入套现、洗钱、电信诈骗资金转移等链条,轻则通道被关停,重则承担法律责任。这也是为什么越来越多的支付科技公司把风控当作核心竞争力来建设。
在实践中,一套面向聚合支付的风控体系通常包含几个层面:
- 商户准入与实名核验。营业执照、法人身份、经营场所、行业资质的多重交叉验证,把明显异常的主体挡在门外。
- 交易实时监控。基于规则引擎与风控模型,对高频小额、整数金额、夜间集中交易、同设备多商户等特征进行实时评分与拦截。
- 大数据风控与信用风险评估。结合历史交易流水、履约记录、行业均值等维度,为商户建立动态信用画像,既服务于风险预警,也为供应链金融、商户贷等增值服务提供授信依据。
- 反洗钱与合规报送。可疑交易识别、大额交易报告、资金流向可追溯,是持牌机构与合规服务商的硬性要求。
值得注意的是,风控的边界感很重要。过于宽松会留下风险敞口,过于严苛则会误伤正常商户,影响支付成功率。真正成熟的做法是把风控模型与业务数据打通,让策略随行业、随场景、随周期动态调优,而不是一套规则用到底。
四、聚合支付在典型行业中的落地形态
不同行业对聚合收款的需求差异很大,选型时不能只看费率高低。
- 零售连锁与餐饮:关注聚合收款码、收银系统与会员营销的打通,看重高峰期并发能力和扫码速度。
- 电商与平台经济:关注分账系统的灵活度、资金到账时效,以及能否支撑多供应商、多级分润。
- 教育培训与医美:客单价高、退款场景多,对分账回滚、分期支付、资金监管账户有明确要求。
- 供应链与B2B:关注大额支付、企业网银对接、票据与账期管理,常与供应链金融风控体系配合使用。
- 出行、停车、政务缴费:关注无感支付、离线场景补单、与行业系统的深度集成。
五、商户如何挑选靠谱的聚合支付服务商
市场上提供聚合支付系统与支付解决方案的机构不少,水平参差不齐。建议从以下几个维度逐项考察:
- 资金安全与合规资质。确认资金清算路径清晰,是否存在"二清"风险,合作通道是否为持牌机构。
- 系统稳定性。询问历史上是否出现过大面积掉单、结算延迟,能否提供 SLA 承诺。
- 接口与文档质量。第三方支付接口的文档是否完整、沙箱环境是否可用、技术支持是否响应及时,直接决定研发投入成本。
- 分账与结算能力。能否按业务需要自定义分账规则,退款时如何回滚,账期是否透明。
- 风控与数据能力。是否具备实时交易监控、异常预警、经营数据分析等配套能力。
- 服务经验。是否服务过与自身业务形态相近的客户,能否提供行业化的支付解决方案而非通用模板。
六、结语
聚合支付早已不是"把几个二维码合并成一个"这么简单的事情。它正在从一个收款工具,演变成企业资金流转的中枢:前端连接消费者的每一次支付,中端承载分账、清分与对账,后端对接风控模型、信用评估乃至供应链金融服务。对商户而言,选对一套聚合支付系统,节省的不只是手续费和财务人力,更是为后续的数字化经营和资金管理打下地基。
即付支付科技长期深耕聚合支付领域,围绕支付接口对接、聚合收款码、商户分账与风控体系建设,为不同行业客户提供可落地的支付解决方案。在支付这条链路上,把技术做扎实、把风险管清楚,才是对商户资金真正的负责。